

【1024·钱包】“12期免息”不是白捡,这三个坑先看清
来源:河北广播电视台冀时新闻
责编:钮玉
时间:2026-11-02 10:25:35
导读:双11付款页上,"12期免息""24期免息"满屏都是,好像不分期就吃亏。免息确实有真有假,今天就教你三步分清真免和套路。
先说结论:平台和银行真贴息的免息分期,大多数时候是真的。中国证券报本周的报道提到,今年双11,包括多家国有大行、股份制银行在内的16家机构在3C产品上支持最长24期免息,一款一万六的手机分24期,月供六百多元,利息确实由商家和银行掏。有调研显示,八成多的消费者只要付得起全款,见到免息分期也会优先用——这笔账,越来越多人会算了。
政策层面也在往里搭把手。这两年消费贷财政贴息落地,银行在此基础上加码,有银行给持卡人的消费贷和信用卡分期贴息累计上限一年给到5000元,利息在每期还款时自动扣减。真免息的盘子比往年大,这是实情。
但这不等于闭着眼睛点分期就行。有三个坑,付款前必须绕开。
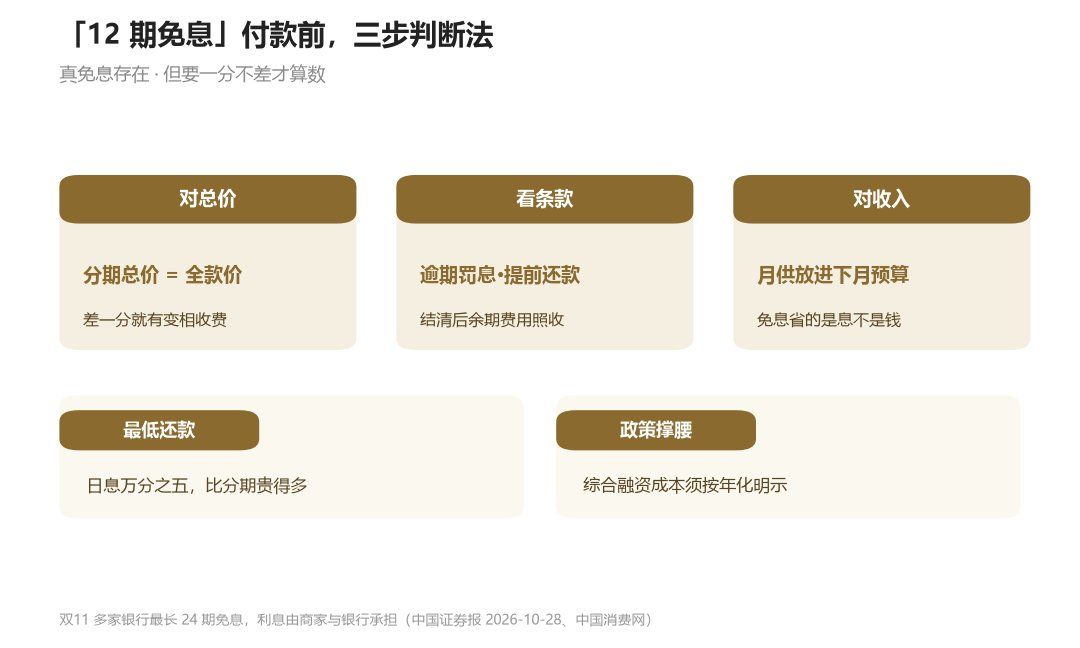
第一个坑:变相手续费。有的分期不收利息,改收"服务费""手续费",名目一换,钱照收。有的把利息提前打进商品价,分期总价比全款价贵一截。还有的平台写着"免息6期",实际要分期满12期才生效,条款藏在页面最底下。判断办法只有一条:拿分期总价和全款价对账,一分不差才是真免。
第二个坑:逾期罚息。免息的前提是按期足额还款。一旦逾期,罚息、违约金都自己扛,算下来可能比不免息还贵,征信上还留一笔。付款当天就把自动还款设好,比什么提醒都管用。
第三个坑:提前还款不省钱。不少条款写明,提前结清后剩余期数的手续费照收。中国消费网的报道里举过例子:贷5万分12期,还了3期想一次结清,剩下9期的费用还是得付。办之前翻到合同"提前还款"那一栏看清楚,这一栏比费率数字更影响你实际花多少。
顺带把最低还款也提醒一句:选了最低还款,银行从消费入账日起按日息万分之五计息,折成年化相当高,比正经分期贵得多。大额账单宁可分期,也别拖最低。
消费者也不是没帮手。今年3月起施行的《个人贷款业务明示综合融资成本规定》要求,放贷机构必须逐项列明所有息费、按年化展示,签约前让你逐项确认,明示之外不得再收费用。看不懂的年化数字,直接让客服给你算总成本,算不明白就别签。
再补两个细节。各家机构的免息期数不一样,同一场活动里,花呗往往只到12期,银行信用卡渠道才给到24期,付款前切换一下支付方式,多看一眼对比页。免息也不等于没账单,每一期的钱到日子照样要还,24期免息意味着你接下来两年每个月都有一笔固定支出,下单前把这笔月供放进下个月的预算里过一遍。
最后两句实在话。一是免息分期省的是利息,不是商品钱,月供加上房贷房租这些固定支出,别超过收入的舒适线;二是下单前照旧问自己一句:没有免息,我还买吗?预算外的"免息",不过是把后悔摊成了24个月。
真要分期的,再送一个小习惯:分期一落地,就把总期数和每期金额记进备忘录或记账软件。大头电器的分期动辄两三年,中途换手机、换账单日,很容易漏掉一期。记账这件事,坑没来的时候做,才是零成本。
付款页再多优惠,先对一遍总价。(示意图)
对总价、看条款、对收入,三步分清真免息(数据来源:中国证券报2026年10月28日报道、中国消费网)
(信息来源:中国证券报《免息分期吹起消费暖风》、中国消费网、个人贷款业务明示综合融资成本相关规定)
(河北音乐广播 · 石家庄 FM102.4;"冀时新闻"客户端、蜻蜓 FM同步收听。)
 新浪微博:
 官方微信 :hbdtwx | 下载应用:
 冀公网安备 13010802000382号

