

【1024·钱包】大风天车被砸了,这笔账该谁付
来源:河北广播电视台冀时新闻
责编:钮玉
时间:2026-11-02 10:25:35
导读:今天阵风 6 到 7 级。树倒了、广告牌掉了、楼上花盆下来了,赔法不一样。
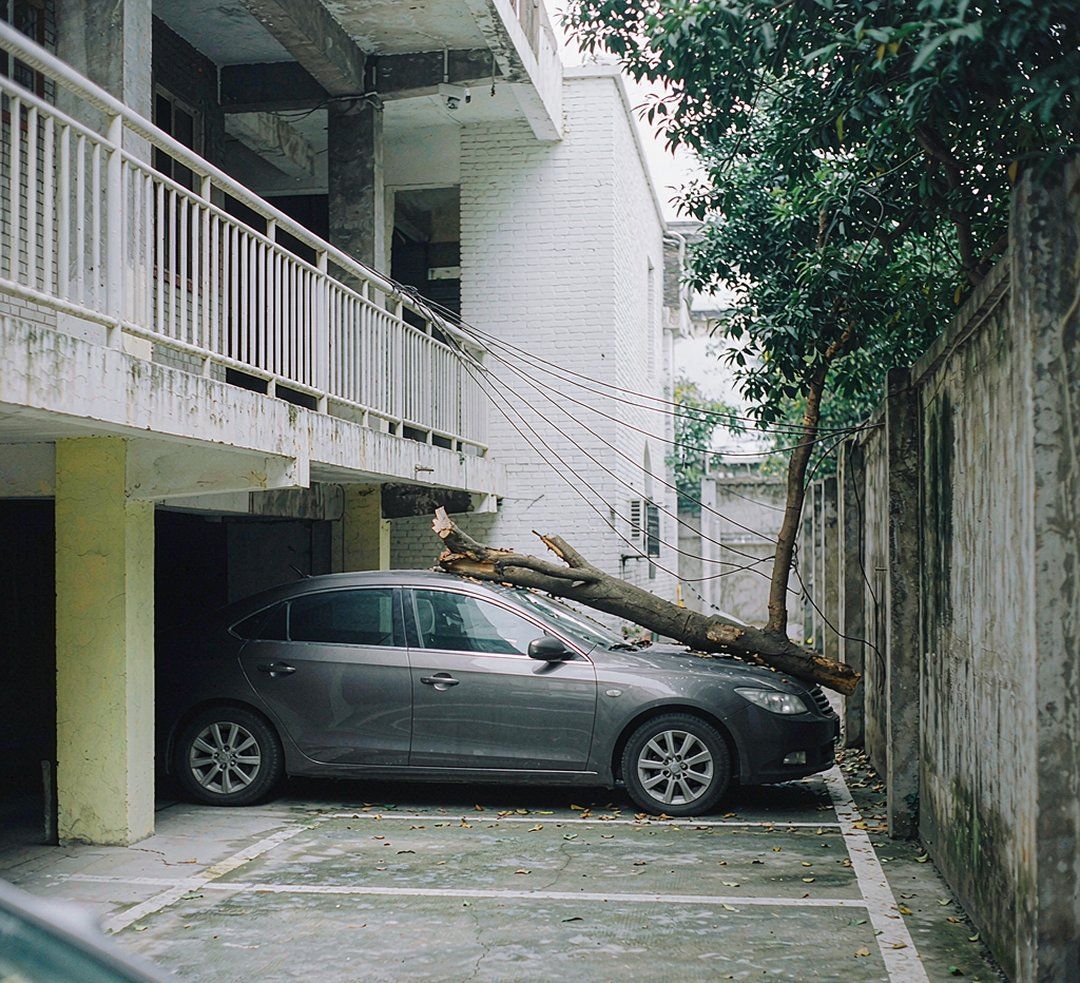
风停之后先别急着挪车,照片比嘴管用(示意图)
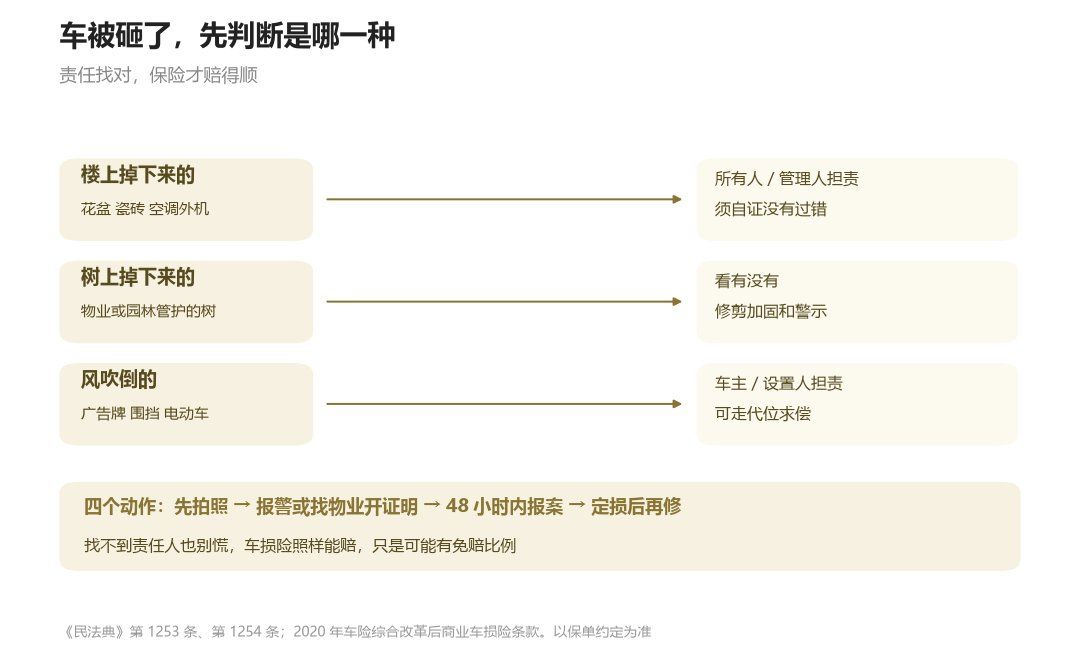
条款与法条依据《中华人民共和国民法典》第 1253、1254 条及车险综合改革后商业车损险条款
今天石家庄阵风 6 到 7 级,西部山区局地 9 级以上。这种天,车停在楼下,心里总有点不踏实。
真被砸了,先弄清楚三件事:东西是谁的、责任在谁、保险管不管。
一、楼上掉下来的东西,先找"管的"
《民法典》第 1253 条写得很清楚:建筑物、构筑物或者其他设施及其搁置物、悬挂物发生脱落、坠落造成他人损害,所有人、管理人或者使用人不能证明自己没有过错的,应当承担侵权责任。
注意这个举证方向。不是你去证明他有过错,是他要证明自己没有。阳台花盆、外墙瓷砖、空调外机、广告牌、雨棚,都在这条里。
找不到具体是哪一户,第 1254 条还有一条:高空抛物、坠物,公安等机关应当依法及时调查,查清责任人。所以报警不是走过场,出警记录和调查结论,后面理赔和起诉都用得上。
树的情况分开看。小区里、路边由物业或园林部门管护的树,倒了砸到车,属于管理人责任,看它有没有尽到修剪、加固、警示的义务。荒山野树另说,这种基本只能走自己的保险。
二、车损险管不管
管。2020 年车险综合改革之后,商业车损险已经把玻璃单独破碎、自燃、涉水、盗抢、不计免赔这些都并进去了。车辆被坠落物砸坏,属于意外事故,在车损险的责任范围内。
找不到责任人也能赔,走的是车损险,只是按规定可能有一定免赔比例,具体看保单。找到责任人,则由对方赔;对方赔不了或者扯皮,还是可以找自己的保险公司先行赔付,再由保险公司去追偿。
三、四个动作,顺序别错
第一步,先拍照。全景一张(能看出车停在哪、周围有什么)、局部一张(砸中的位置和致损物)、车牌一张、周边环境一张。有监控的,立刻找物业调,很多小区的录像只存七天。
第二步,报警或者找物业开证明。这一步是为了固定"什么时候、在哪、被什么砸的"。
第三步,48 小时内报案。多数条款对报案时限有要求,拖过时间,理赔会麻烦。
第四步,别自己先修。定损之前动了车、修了件,等于把证据修没了。
报案时手头备好三样:行驶证、驾驶证、保单。现在多数公司支持线上报案,拍完照在 App 里传,比打电话快。定损员到场前,把落下的东西留着别扔,那是确定损失原因最直接的物证。
还有一件事容易忘:如果砸的是新车,或者损伤涉及车顶、A 柱这些结构件,修完记得要一份维修记录。以后卖车、走保险复勘都用得上。
再举两个常见的。风把楼顶的太阳能热水器吹落,砸了车:责任在热水器的所有人,是住户还是物业,看安装和维护归谁,车主不用自己去查。车停在消防通道、绿化带或者标着"禁止停车"的地方被树枝砸了:责任划分要打折,保险公司可能按比例赔,也可能拒赔。停车的规矩平时看着多余,出事那天就显出价值。
电动车被风吹倒,砸了旁边的车,责任在电动车车主。找不到人的,汽车车主走自己的车损险,同时报警备案。
风大的日子,能停地下就别停树下。这话不好听,但省钱。
最后一句实在话:几百块的小伤,自己修可能更划算。出一次险,第二年保费折扣就没了,连续几年不出险的优惠,往往比修车钱多。
(河北音乐广播 · 石家庄 FM102.4;"冀时新闻"客户端、蜻蜓 FM同步收听。)
(信息来源:《中华人民共和国民法典》第 1253 条、第 1254 条;银保监会车险综合改革相关条款;各保险公司商业车损险条款。具体理赔以保单约定和保险公司核定为准。)
 新浪微博:
 官方微信 :hbdtwx | 下载应用:
 冀公网安备 13010802000382号

